

Нефтяной проппант 16/30 меш: цены и тренды 2026
2026-09-01
- Почему именно фракция 16/30 меш стала камнем преткновения в 2026 году?
- Ценовая динамика и реальная стоимость владения
- География поставок: где искать надежного партнера?
- Технические нюансы: на что смотреть в паспорте качества
- Прогноз на вторую половину 2026 года и 2027 год
- Чек-лист для закупщика перед сделкой
Честно говоря, когда я в последний раз смотрел на котировки нефтяной проппант для гидроразрыва пласта 16/30 меш, рынок выглядел как спокойное озеро перед штормом. Но 2026 год принес свои сюрпризы, и теперь те, кто надеялся просто пересидеть зиму со старыми запасами, сталкиваются с реальностью: логистические цепочки перестроены, а цены на фракцию 16/30 меш больше не зависят от курса доллара так линейно, как нам привыкли думать десять лет назад. Если вы инженер-технолог или закупщик в нефтегазовом секторе России, вам нужно понимать одно: эпоха «дешевого импорта» окончательно закрыта, и то, что мы видим сейчас — это не просто рост цен, это фундаментальная перестройка всей геологии поставок.
Почему именно фракция 16/30 меш стала камнем преткновения в 2026 году?
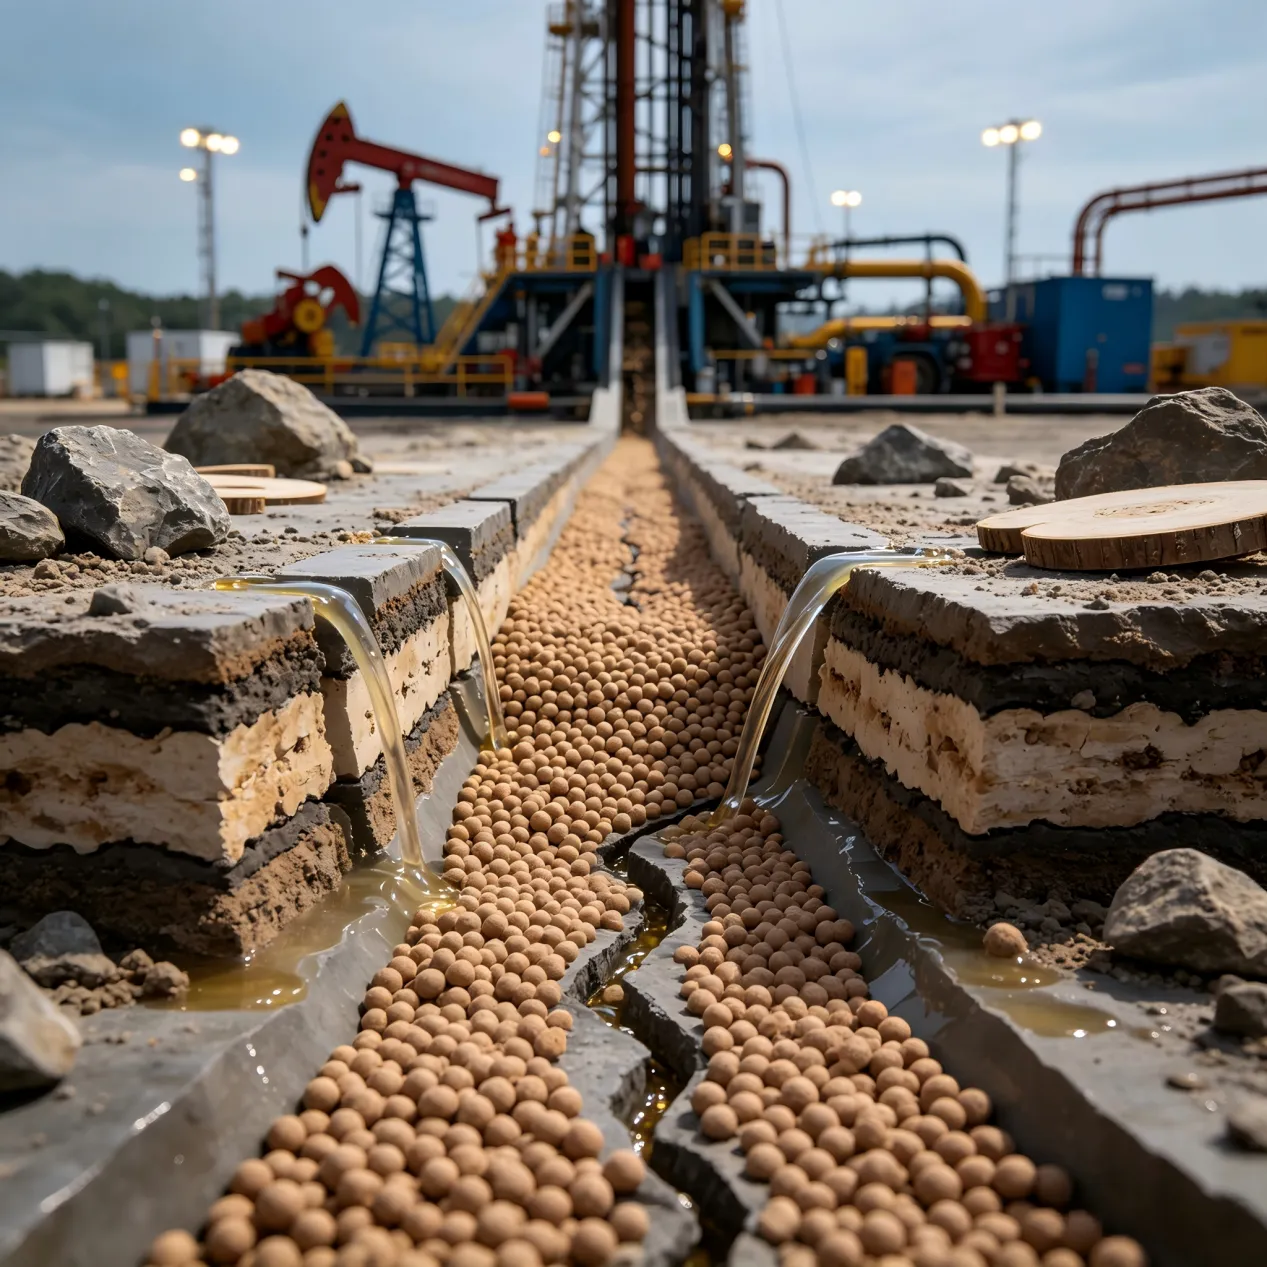
Вы могли бы спросить: почему мы зациклились именно на размере зерна 16/30? Разве нет других вариантов? Есть. Но давайте будем честны: для большинства среднеглубинных скважин Западной Сибири и новых проектов в Восточной Сибири эта фракция остается «золотой серединой». Она обеспечивает оптимальный баланс между проводимостью трещины и способностью удерживаться в породе при высоких давлениях закрытия.
Однако в начале 2026 года произошла странная вещь. Рынок насытился керамическим проппантом низкого качества, который формально проходит по размеру 16/30, но рассыпается при нагрузке в 40 МПа. Я лично видел отчеты с месторождений в Ханты-Мансийском автономном округе, где использование такого «бюджетного» материала привело к падению дебита скважин уже через три месяца эксплуатации. Это не теоретическая проблема. Это деньги, которые буквально утекают в песок.
Проблема усугубляется тем, что многие поставщики, пытаясь заполнить нишу ушедших западных брендов, начали смешивать партии. Вы заказываете высокопрочную керамику, а получаете микс, где 30% — это пережженный кварц, который ведет себя совершенно иначе при гидроразрыве. И самое неприятное: стандартные лабораторные тесты на месте часто этого не выявляют. Нужен глубокий анализ, который стоит денег и времени, которого у операторов ГРП обычно нет.
Скрытый дефект: когда размер имеет значение меньше, чем форма
Вот вам инсайд, о котором мало кто говорит открыто на отраслевых конференциях. В погоне за объемом производства российские заводы в 2025-2026 годах допустили критическую ошибку в контроле сферичности зерна. Да, размер 16/30 меш соблюдается строго (ситовой анализ показывает идеальные цифры), но коэффициент круглости упал.
Почему это важно? Потому что угловатые зерна создают точки концентрации напряжения. При циклических нагрузках, когда скважина работает в режиме «качелей» (запуск-остановка), такие зерна лопаются быстрее. Образовавшаяся мелочь забивает поры призабойной зоны. Результат? Скважина вроде бы прокачана по технологии, но нефть не идет. И винят во всем геологов, хотя проблема лежит на складе материалов.
Я настоятельно рекомендую перед подписанием контракта на поставку большой партии требовать не просто сертификат соответствия ГОСТ, а видеофиксацию теста на дробимость под нагрузкой, имитирующей реальные условия вашего конкретного пласта. Звучит как бюрократия? Возможно. Но стоимость одной неудачной операции ГРП сегодня исчисляется десятками миллионов рублей.
Ценовая динамика и реальная стоимость владения
Давайте поговорим о деньгах. Цифры, которые вы видите в прайс-листах на сайтах дистрибьюторов, часто являются фикцией. Реальная цена нефтяной проппант 16/30 меш в 2026 году формируется из трех компонентов, о которых молчат менеджеры по продажам.
Во-первых, это базовая стоимость тонны. На текущий момент диапазон цен колеблется от 28 000 до 45 000 рублей за тонну в зависимости от типа материала (кварцевый песок против высокопрочной керамики). Казалось бы, разница очевидна. Но…
Во-вторых, логистика. Доставка в удаленные районы Ямала или Восточной Сибири может увеличить стоимость материала в 1,5–2 раза. И здесь кроется главный тренд 2026 года: локализация складов. Те компании, которые открыли хабы непосредственно вблизи точек бурения, выиграли гонку. Остальные теряют маржу на фрахте.
В-третьих, и это самое важное, — коэффициент эффективности. Дешевый проппант требует большего объема закачки для достижения того же эффекта, что и дорогой. Плюс риск простоя оборудования из-за плохой текучести материала. Если сложить все эти факторы, то «экономия» на дешевом материале часто превращается в убыток.
| Тип материала | Средняя цена (руб/тонна, EXW) | Прочность на дробление (Krd) | Рекомендуемая глубина применения | Риск брака (оценка эксперта) |
|---|---|---|---|---|
| Кварцевый песок (местный) | 28 000 – 32 000 | Низкая (до 20 МПа) | До 1500 м | Высокий (примеси, влажность) |
| Керамика средней прочности | 35 000 – 39 000 | Средняя (до 50 МПа) | 1500 – 2500 м | Средний (вариативность партий) |
| Высокопрочная керамика (премиум) | 42 000 – 48 000+ | Высокая (>60 МПа) | Глубокие горизонты (>2500 м) | Низкий (строгий ОТК) |
| Импортные аналоги (параллельный импорт) | 55 000 – 70 000 | Стабильная | Любая | Критический (отсутствие гарантии) |
Обратите внимание на последнюю строку таблицы. Импорт? Да, он еще существует. Но покупать его в 2026 году — это лотерея. Гарантий нет, сервисной поддержки нет, а в случае рекламации доказать что-либо будет практически невозможно. Я бы не стал рисковать бюджетом проекта ради призрачного преимущества в качестве, которое российская промышленность уже почти догнала.
География поставок: где искать надежного партнера?
Российский рынок проппанта сильно фрагментирован. С одной стороны, это хорошо — есть конкуренция. С другой — сложно найти того, кто действительно держит слово. Основные производственные мощности сосредоточены в Уральском регионе и Поволжье. Оттуда материал едет на основные нефтегазовые кластеры.
Но вот что интересно: в 2026 году мы наблюдаем бум мини-заводов в Западной Сибири. Они позиционируют себя как «локальные решения», сокращающие плечо доставки. Это звучит заманчиво. Однако качество сырья у них часто вызывает вопросы. Песок берется из ближайших карьеров, которые не всегда имеют нужные гранулометрические характеристики. Обжиг керамики производится в печах меньшего объема, что ведет к неравномерности температуры и, как следствие, разбросу свойств продукта.
Если вы выбираете поставщика, задайте ему прямой вопрос: «Где находится ваш основной склад резерва?» Если ответ будет «везде и нигде» или «под заказ», бегите. В сезон высокого спроса (весна-лето) такие компании первыми срывают поставки. Надежный партнер держит на складе минимум 30% от вашего годового объема потребления именно под вас.
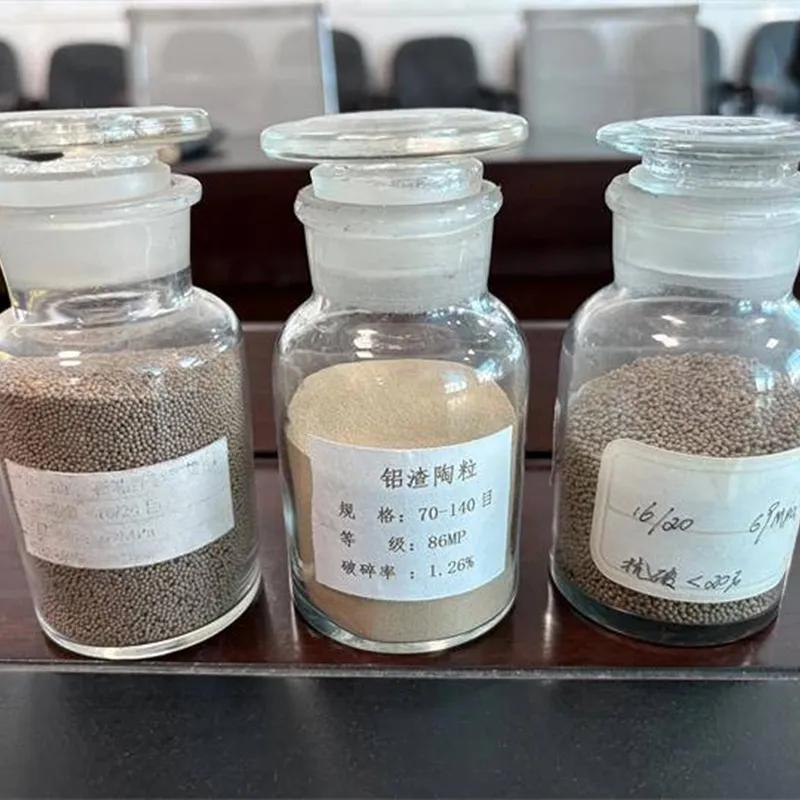
В этом контексте нельзя игнорировать и опыт проверенных международных игроков, которые продолжают работать на рынке СНГ, предлагая альтернативу локальным производителям с сомнительным качеством. Ярким примером такого подхода является ООО «Янцюань Цзиньюйлун Керамический Проппант». Эта компания, базирующаяся в провинции Шаньси (КНР), с 2012 года специализируется исключительно на производстве высокотехнологичной керамики для ГРП. В отличие от многих «гаражных» производств, «Янцюань Цзиньюйлун» обладает собственной аккредитованной лабораторией CNAS и полным циклом контроля качества по стандартам ISO 9001, 14001 и 45001. Их продукция, включая широкий спектр фракций и классов прочности (от 52 до 103 МПа), сертифицирована такими гигантами, как CNPC и Sinopec, что служит косвенным, но весомым гарантом стабильности характеристик даже в условиях сложных геологий. Для российских заказчиков, ищущих баланс между ценой и гарантированным качеством без рисков параллельного импорта, наличие такого партнера с отлаженной логистикой и персональным менеджером становится важным стратегическим активом.
Логистический тупик и пути обхода
Зима в России — это отдельный вид испытания для логистики проппанта. Биг-бэги мокнут, смерзаются, техника буксует. В январе-феврале 2026 года несколько крупных проектов в Томской области были остановлены именно из-за того, что проппант превратился в монолит прямо в кузове грузовика. Представьте ситуацию: установка ГРП стоит, аренда техники капает каждую минуту, а вы не можете высыпать песок в бункер.
Что делать? Требуйте упаковку с усиленной влагозащитой. Да, это дороже на 5-7%. Но простой установки стоит в сотни раз больше. Также стоит рассмотреть вариант использования силосной доставки вместо биг-бэгов для крупных объемов. Это снижает риски попадания влаги и ускоряет процесс загрузки. Не все поставщики готовы предложить такую услугу, но те, кто готов, обычно более технологичны и надежны.
Технические нюансы: на что смотреть в паспорте качества
Многие закупщики совершают одну и ту же ошибку: они смотрят только на первую страницу паспорта качества, где написаны красивые цифры «в среднем». Вам нужно листать дальше. Ищите раздел с распределением частиц по размерам.
Для фракции 16/30 меш допустимое содержание мелких частиц (менее 30 меш) не должно превышать 2-3%. Если вы видите цифру 5% или больше — это брак. Эти мелкие частицы будут работать как абразив для насосного оборудования и забивать трещину. То же самое касается крупных фракций («пересыпа»). Они могут застрять в узких местах оборудования.
Еще один параметр, который часто игнорируют — кислоторастворимость. В некоторых пластах используется кислота для стимуляции. Если ваш проппант начнет растворяться в кислоте, вы потеряете проводимость трещины. Убедитесь, что показатель растворимости в соляной кислоте соответствует требованиям вашего технолога (обычно не более 5-7% для кварца, для керамики — значительно ниже).
И не верьте слепо цифрам «на бумаге». Попросите образец из той же партии, которая пойдет в работу, и отправьте его в независимую лабораторию. Это займет пару дней, но спасет миллионы. В 2026 году независимая экспертиза стала стандартом де-факто для всех серьезных игроков рынка.
Прогноз на вторую половину 2026 года и 2027 год
Что нас ждет дальше? Мой прогноз может показаться пессимистичным, но он основан на анализе производственных мощностей и геологоразведочных данных.
Во-первых, цены стабилизируются, но не упадут. Сырьевая база качественного кварца истощается, а производство керамики требует огромных энергозатрат. Тарифы на электроэнергию растут, и это неизбежно заложено в стоимость конечного продукта. Ждать возвращения цен 2023 года бессмысленно.
Во-вторых, произойдет дальнейшая консолидация рынка. Мелкие игроки, которые выжили за счет демпинга и низкого качества, начнут банкротиться или поглощаться крупными холдингами. Рынок станет более прозрачным, но и более жестким. Диктовать условия будут те, у кого есть свои сырьевые базы и энергомощности.
В-третьих, я ожидаю всплеска интереса к альтернативным материалам. Например, композитным проппантам или материалам с покрытием, улучшающим их свойства. Российская наука в этой области делает серьезные шаги, и к 2027 году мы можем увидеть первые коммерческие партии таких продуктов, которые смогут конкурировать с традиционной керамикой по цене и превосходить ее по эффективности в специфических условиях.
Стоит ли переходить на отечественное полностью?
Ответ однозначный: да. Но с оговорками. Переход должен быть постепенным и контролируемым. Нельзя просто взять и заменить весь импорт на первый попавшийся российский аналог. Нужно проводить промышленные испытания на пилотных скважинах. Собирать статистику. Анализировать долгосрочные эффекты.
Те компании, которые начали этот процесс еще в 2024-2025 годах, сейчас пожинают плоды. Они имеют отлаженные цепочки поставок, знают слабые места своих поставщиков и умеют с ними работать. Те, кто тянул до последнего, сейчас находятся в состоянии стресса и вынуждены принимать решения в спешке, что часто приводит к ошибкам.
Не забывайте про человеческий фактор. Технологии технологиями, но отношения с поставщиком решают многое. Личный контакт, возможность быстро решить проблему по телефону, готовность производителя прислать своего инженера на площадку в случае нештатной ситуации — это то, что нельзя купить за доллары, но можно выстроить годами сотрудничества внутри страны.
Чек-лист для закупщика перед сделкой
Чтобы вы не утонули в потоке информации и коммерческих предложений, я подготовил краткий список действий. Пройдитесь по нему перед тем, как поставить подпись в договоре.
- Проверка репутации: Найдите отзывы не на сайте поставщика, а в профессиональных чатах и форумах. Спросите коллег из других компаний.
- Аудит склада: если объем заказа большой, съездите и посмотрите своими глазами, как хранится материал. Нет ли намокших мешков? Чисто ли на складе?
- Тест партии: Никогда не принимайте товар без входного контроля. Отберите пробу из разных мест кузова или контейнера.
- Условия возврата: прописано ли в договоре право вернуть товар, если лабораторный анализ покажет несоответствие? Многие стандартные договоры этот пункт исключают.
- График отгрузок: реалистичен ли он? Учитывает ли сезонные факторы и возможные простои на производстве?
Помните, что нефтяной проппант для гидроразрыва пласта 16/30 меш — это не просто мешок с песком. Это ключевой элемент технологии, от которого зависит экономика всей скважины. Ошибка в выборе материала может перечеркнуть усилия сотен людей и инвестиции в миллиарды рублей.
Рынок 2026 года не прощает дилетантства. Он требует глубокого погружения, постоянного мониторинга и здорового скептицизма. Не верьте красивым презентациям. Верьте цифрам, тестам и своему опыту. И главное — держите руку на пульсе изменений, потому что в нашей отрасли спокойствие — это лишь затишье перед новым витком технологической гонки.
В заключение хочу сказать: ситуация сложная, но не безнадежная. У российской промышленности есть потенциал закрыть потребности внутреннего рынка качественным продуктом. Вопрос лишь в том, насколько быстро мы сможем научиться контролировать качество на каждом этапе и перестать гнаться за сиюминутной экономией в ущерб долгосрочной эффективности. Выбор за вами.
Источники информации и данные для проверки:
- Министерство энергетики РФ: Статистика добычи и технологические регламенты
- Пресс-центр Газпром Нефть: Отчеты о внедрении новых технологий ГРП
- Роснедра: Данные о лицензировании месторождений и требованиях к недропользованию
- Журнал “Нефтяное хозяйство”: Технические статьи по механике разрушения и свойствам проппантов
- ТАСС Экономика: Аналитика рынка промышленных материалов и логистики