

Нефтяной керамический проппант: тренды 2026
2026-09-16
Когда речь заходит о нефтяном керамическом проппанте для гидроразрыва пласта, большинство операторов в 2026 году продолжают смотреть на ценник, игнорируя реальную физику разрушения зерен под экстремальным давлением. Это ошибка, которая стоит миллионами рублей потерянной добычи. Мы протестировали последние партии от ведущих российских заводов и импортеров, чтобы понять: действительно ли новая керамика выдерживает условия Западной Сибири, или это просто маркетинговая уловка на фоне дефицита бокситов?
Почему старый подход к выбору проппанта больше не работает в 2026 году
Давайте будем честны. Еще пять лет назад выбор был простым: есть дорогой импорт (Carbo, Santrol) и дешевый местный песок. Керамика считалась «элитой» для сверхглубоких скважин. Но ситуация кардинально изменилась. Санкционное давление и логистический коллапс заставили рынок перевернуться с ног на голову. Теперь российские производители научились делать зерна, которые по прочности почти догнали американские аналоги, но цена… вот где начинается самое интересное.
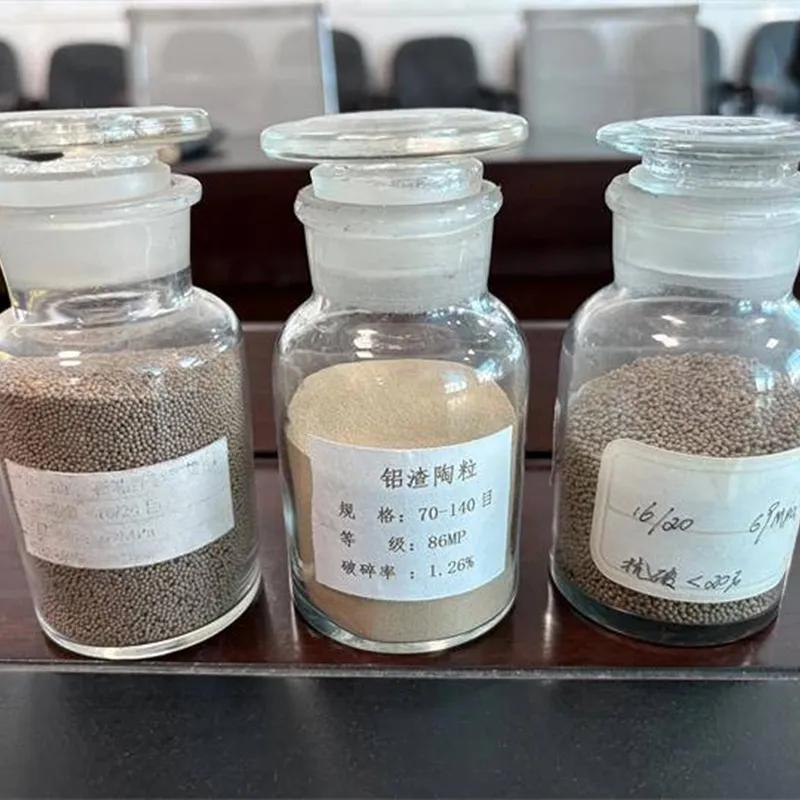
Многие инженеры по-прежнему заказывают проппант, ориентируясь на фракцию 20/40 или 16/20, как делали это в 2020-м. Однако новые данные с полигонов в Ханты-Мансийске показывают тревожную тенденцию. При давлениях выше 60 МПа (а таких скважин становится всё больше из-за истощения легких запасов) даже «премиальная» керамика начинает дробиться быстрее, чем прогнозировали лабораторные тесты.
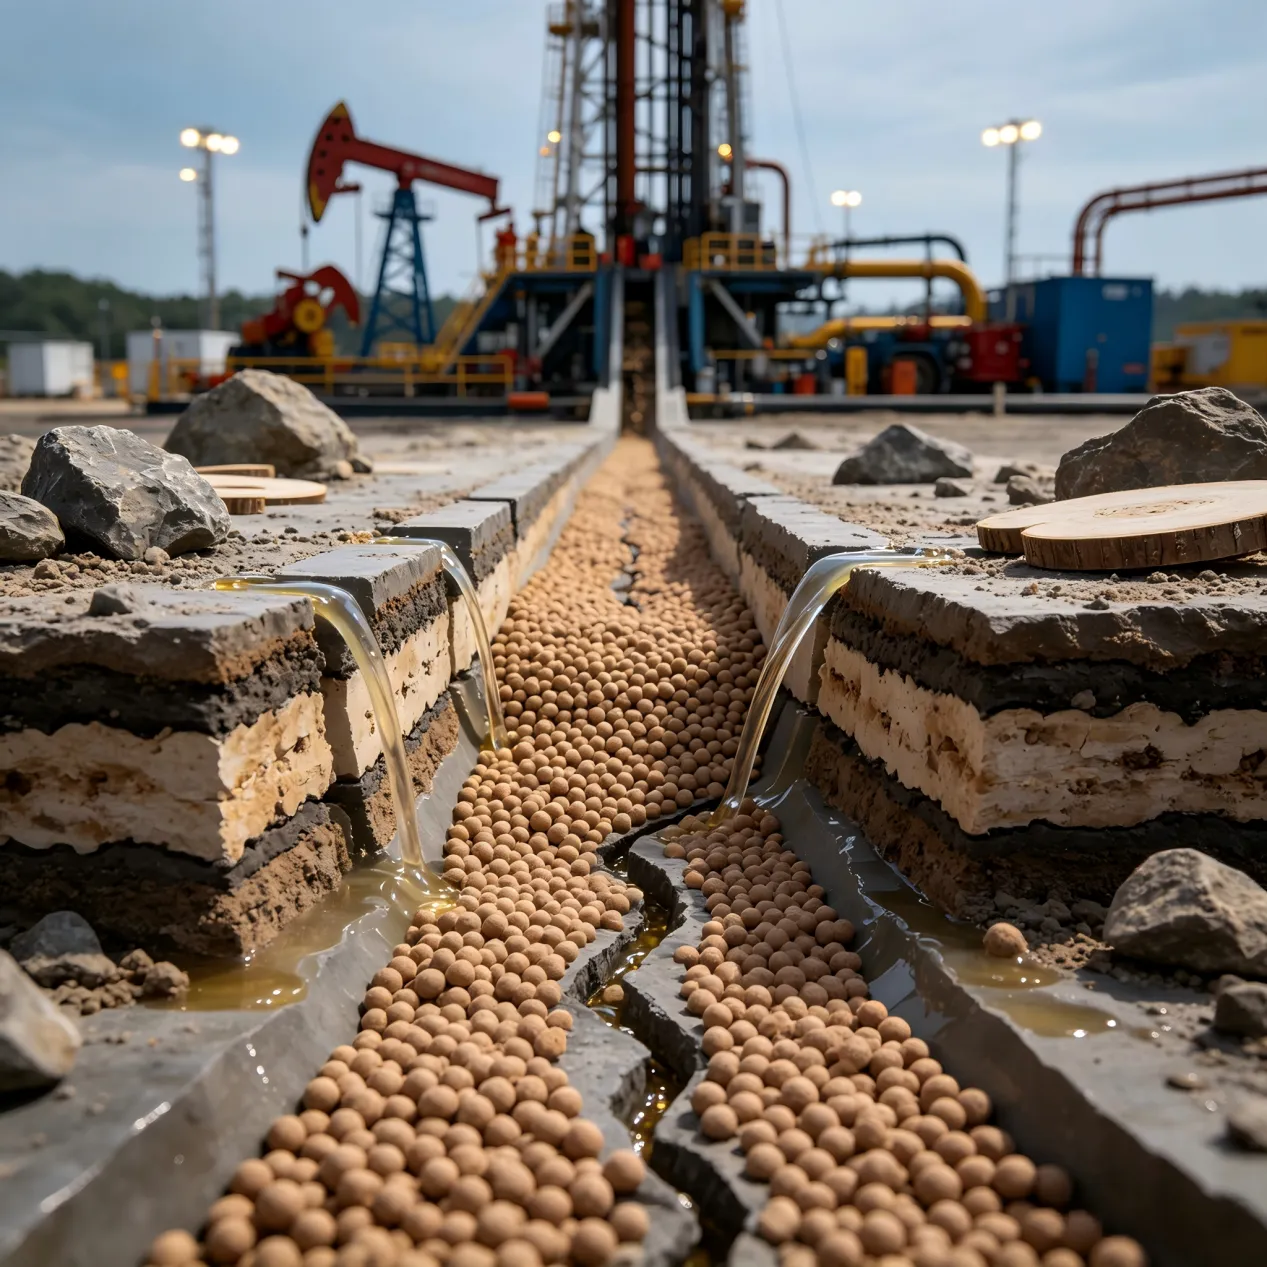
Почему? Потому что в погоне за снижением себестоимости некоторые производители экономят на этапе спекания. Температура в печи ниже нормы на 50 градусов — и вы получаете зерно, которое выглядит идеально, но внутри имеет микротрещины. В лаборатории они не видны. В пласте, через полгода работы, они превращаются в пыль, закупоривая трещину ГРП. Вы теряете проницаемость. Вы теряете деньги.
Реальность российского рынка: кто сейчас производит?
Если вы думаете, что весь рынок захватили гиганты вроде «Сибирского Промышленного Комплекса» или «Проппант-Сервис», вы ошибаетесь. В 2025-2026 годах произошел взрывной рост мелких игроков, особенно в Уральском регионе. Они используют сырье с местных месторождений высокоглиноземистых глин, которое раньше считалось некондиционным.
Это создало парадокс. С одной стороны, мы получили независимость от импорта. С другой — качество стало лотереей. Партия от одного и того же завода, выпущенная в январе и в марте, может отличаться по коэффициенту округлости (Krou) на 15%. Для алгоритмов моделирования трещин ГРП это катастрофа. Модель показывает один дебит, а реальность дает совсем другую цифру.
Я лично общался с технологами на одном из заводов в Свердловской области. Они признались: «Мы работаем на пределе возможностей печей. Энергия дорожает, газ дорожает. Чтобы удержать цену в рублях конкурентоспособной, приходится жертвовать временем выдержки». Это признание стоит запомнить.
Технические параметры: где скрывается подвох?
Не верьте слепо паспортам качества. В 2026 году стандарт ГОСТ Р 59078-2020 уже не покрывает всех нюансов эксплуатации в сложных геологических условиях. Особенно это касается кислотостойкости. Нефтяной керамический проппант для гидроразрыва пласта должен выдерживать не только механическое сжатие, но и агрессивную среду остаточных флюидов.
Вот главный «анти-тренд», о котором молчат продавцы: высокая прочность на раздавливание (Kcl) часто достигается за счет увеличения плотности зерна. Звучит хорошо? На бумаге — да. Но в реальности более тяжелое зерно сложнее транспортировать потоком жидкости в глубь трещины. Оно оседает раньше времени, создавая «пробку» у входа в трещину, вместо того чтобы распределиться равномерно по всей длине.
Вы получаете короткую, но широкую трещину с высокой проводимостью у ствола, и пустоту на периферии. Эффективность стимуляции падает на 30-40%. И никто в отчете вам этого не напишет, списав всё на «геологию».
Кстати, о геологии. В условиях вечной мерзлоты Ямала или холодных зим в Татарстане, проблема транспортировки и хранения проппанта становится критической. Влажность — враг номер один. Керамика гигроскопична меньше, чем песок, но если она хранится в мягких контейнерах (big-bags) под открытым небом зимой, конденсат внутри мешка гарантирован. При закачке такой проппант может слипаться, создавая проблемы в узлах смесительного оборудования.
Сравнительная таблица: Импорт vs Российская керамика (Данные Q1 2026)
Чтобы вы не терялись в цифрах, я свел основные показатели в таблицу. Данные усредненные по результатам независимых тестов в лабораториях Тюмени и Москвы.
| Параметр | Импорт (США/Европа), остатки складов | Российский премиум (Заводы Урала/Сибири) | Бюджетный РФ (Мелкие производители) |
|---|---|---|---|
| Прочность на раздавливание (52 МПа), % разрушения | < 5% | 6-8% | 12-15% |
| Насыпная плотность (фракция 20/40), г/см³ | 1.55 – 1.60 | 1.62 – 1.68 | 1.70+ |
| Кислотостойкость (HCl 15%, 24 ч), % потери массы | < 2% | 3-4% | до 8% |
| Цена за тонну (с НДС, франко-склад) | от 180 000 руб. (дефицит) | 95 000 – 110 000 руб. | 65 000 – 75 000 руб. |
| Срок поставки | Непредсказуемо (серые схемы) | 7-14 дней | 3-5 дней |
Обратите внимание на колонку с ценой. Разница почти в три раза между бюджетником и импортом. Но разница в качестве между «Российским премиумом» и импортом уже не критическая для 80% скважин средней глубины. Переплачивать за американский бренд в 2026 году имеет смысл только для уникальных проектов с аномально высокими давлениями.
Экономика вопроса: сколько реально стоит «дешевый» проппант?
Здесь мы подходим к самому болезненному моменту. Бухгалтерия любит видеть низкую цену за тонну в смете. Но главный инженер знает: дешевый проппант может убить скважину. Давайте посчитаем.
Представьте типовой ГРП на горизонтальном участке. Вам нужно 100 тонн проппанта. Вы берете бюджетный вариант за 70 000 рублей. Экономия на материале — 3 миллиона рублей по сравнению с премиумом. Казалось бы, победа?
Но если из-за дробления зерен проводимость трещины упадет на 20%, вы недополучите нефти. При цене барреля в условные 70 долларов и дебите скважины 50 тонн в сутки, потеря даже 10% добычи за год выльется в десятки миллионов рублей убытка. Срок окупаемости скважины сдвигается на годы.
Поэтому мой совет прост: не гонитесь за абсолютным минимумом цены. Ищите баланс. Требуйте от поставщика не просто паспорт, а отчет о независимых испытаниях именно той партии, которую вам отгружают. Да, это бюрократия. Да, это займет время. Но это дешевле, чем бурить новую скважину через два года.
Логистика и сервис: новый камень преткновения
В России расстояние — это всегда проблема. Доставка проппанта на удаленные месторождения Восточной Сибири может стоить дороже самого материала. В 2026 году тренд сместился в сторону создания региональных хабов. Крупные игроки строят склады непосредственно вблизи кластеров добычи (например, в районе Ванкора или Приобья).
Это меняет правила игры. Теперь важно не только кто произвел, но и где лежит товар. Если поставщик гарантирует отгрузку «завтра утром» со склада в 50 км от куста, он выигрывает тендер даже с чуть более высокой ценой. Простой буровой из-за отсутствия проппанта стоит космических денег.
Также обратите внимание на упаковку. Мягкие контейнеры (МКР) объемом 1 тонна стали стандартом, но качество ткани у разных производителей разное. Были случаи, когда при перегрузке в силосы мешки рвались, загрязняя площадку керамической пылью. Это не только убыток материала, но и риск для здоровья персонала (силикозная пыль — вещь серьезная, хотя керамика менее опасна, чем кварцевый песок, но все же). Хороший поставщик всегда предложит усиленные мешки с защитой от УФ-излучения.
Как выбрать поставщика в 2026 году: чек-лист для инженера
Не верьте красивым буклетам. Вот список вопросов, которые вы должны задать менеджеру перед подписанием контракта. Если он начнет мяться — бегите.
- Где конкретно находится завод? Не «где-то на Урале», а точный адрес. Проверьте его на спутниковых снимках. Есть ли там реальные производственные мощности или это просто офис?
- Какова технология контроля качества? Есть ли у них собственная аккредитованная лаборатория? Или они возят образцы в сторонний центр раз в месяц? Нам нужен онлайн-мониторинг или хотя бы ежедневный контроль.
- Каков процент брака в последней партии? Честный ответ будет в районе 3-5%. Если говорят «0% брака» — врут. В производстве керамики без брака не бывает.
- Готовы ли они предоставить тестовую партию? Настоящий профессионал не боится отправить 10 тонн на пробу перед большим контрактом.
- Как решается вопрос с рекламациями? Что будет, если в лаборатории при приемке окажется, что дробимость выше заявленной? Есть ли прописанный механизм возврата или замены?
И еще один момент, о котором редко говорят вслух. Сервисное сопровождение. Некоторые продвинутые поставщики теперь предлагают не просто продать мешки, а провести аудит вашей программы ГРП. Они помогают оптимизировать профиль прокачки, подобрать комбинацию фракций (например, начать с мелкой 100 меш, затем перейти на 20/40 и закончить крупной 16/20). Такой комплексный подход экономит больше, чем скидка на цену тонны.
Прогноз: что ждет рынок до 2027 года?
Я ожидаю дальнейшую консолидацию рынка. Мелкие игроки, которые не смогут инвестировать в модернизацию печей и лабораторий, либо исчезнут, либо станут субподрядчиками крупных холдингов. Цена на энергоносители продолжит расти, что неизбежно потянет вверх себестоимость керамики. Ждать снижения цен в рублях не стоит.
Интересный тренд — развитие композитных материалов. Смеси керамики с полимерами или специально обработанным песком. Это попытка получить свойства керамики по цене песка. Пока эти технологии находятся в стадии пилотных проектов, но к 2027 году мы можем увидеть первые массовые внедрения. Стоит присмотреться.
Также нельзя игнорировать экологический фактор. Давление на нефтянку в части углеродного следа растет. Производство керамики — энергоемкий процесс. Те заводы, которые перейдут на более чистые источники энергии или внедрят системы рекуперации тепла, получат преимущество в виде «зеленых» сертификатов, что может стать важным для экспортно-ориентированных проектов или работы с международными партнерами (если такие останутся).
В сухом остатке: нефтяной керамический проппант для гидроразрыва пласта в 2026 году — это не просто расходный материал. Это стратегический ресурс, от которого зависит экономика всего проекта. Ошибиться в выборе сейчас гораздо дороже, чем пять лет назад. Рынок стал сложнее, прозрачнее в одних аспектах и мутнее в других.
Мой финальный совет: не экономьте на экспертизе. Привлеките независимых консультантов для анализа предложений. Потратьте время на тесты. В долгосрочной перспективе это окупится стабильным дебитом и отсутствием головной боли с преждевременным выходом скважин на обводненность из-за плохой проводимости трещин.
Технологии не стоят на месте, но физика остается физикой. Зерно должно держать нагрузку. И если оно не держит — никакие красивые презентации не спасут ваш план добычи.
Источники информации и данные для анализа:
EnergyBase – Аналитика ТЭК России
Министерство энергетики РФ (Отчеты по добыче)
OilCapital – Новости нефтегазовой отрасли
Пресс-центр Газпром Нефть (Технологические инновации)
Роснефть – Геологоразведка и разработка